INDUSTRIE · CHAÎNES DE VALEUR

Australie–Indonésie : relier les minerais sans encore intégrer la chaîne de valeur

L’Australie et l’Indonésie disposent d’une complémentarité minérale exceptionnelle : la première produit une part majeure du lithium mondial, la seconde domine désormais l’extraction du nickel. Cette complémentarité est devenue commerciale avec l’apparition rapide d’exportations australiennes de spodumène vers l’Indonésie. Mais une batterie ne naît pas de deux minerais. Entre l’extraction et la cellule se trouvent raffinage, chimie, matériaux actifs, technologies, capitaux et contrats de long terme. Or Canberra comme Jakarta cherchent précisément à localiser davantage de ces étapes sur leur propre territoire.

L’Australie et l’Indonésie disposent d’une complémentarité minérale exceptionnelle : la première produit une part majeure du lithium mondial, la seconde domine désormais l’extraction du nickel. Cette complémentarité est devenue commerciale avec l’apparition rapide d’exportations australiennes de spodumène vers l’Indonésie. Mais une batterie ne naît pas de deux minerais. Entre l’extraction et la cellule se trouvent raffinage, chimie, matériaux actifs, technologies, capitaux et contrats de long terme. Or Canberra comme Jakarta cherchent précisément à localiser davantage de ces étapes sur leur propre territoire.


[ Analyse 08/08 ]
Blog Image
Blog Image

L’ENJEU

La relation est devenue concrète. Presque inexistante en 2023, l’Indonésie est devenue en 2025 le deuxième marché du spodumène australien, tandis que les deux gouvernements renforcent leur coopération sur les véhicules électriques, les investissements et les chaînes d’approvisionnement. Mais le commerce ne fixe pas encore la division industrielle du travail. L’Australie veut transformer davantage son lithium sur son territoire, tandis que l’Indonésie poursuit le même mouvement depuis le nickel. Les deux pays sont donc complémentaires dans le sous-sol, mais peuvent devenir concurrents dès que commence la transformation.
REPÈRE VISUEL

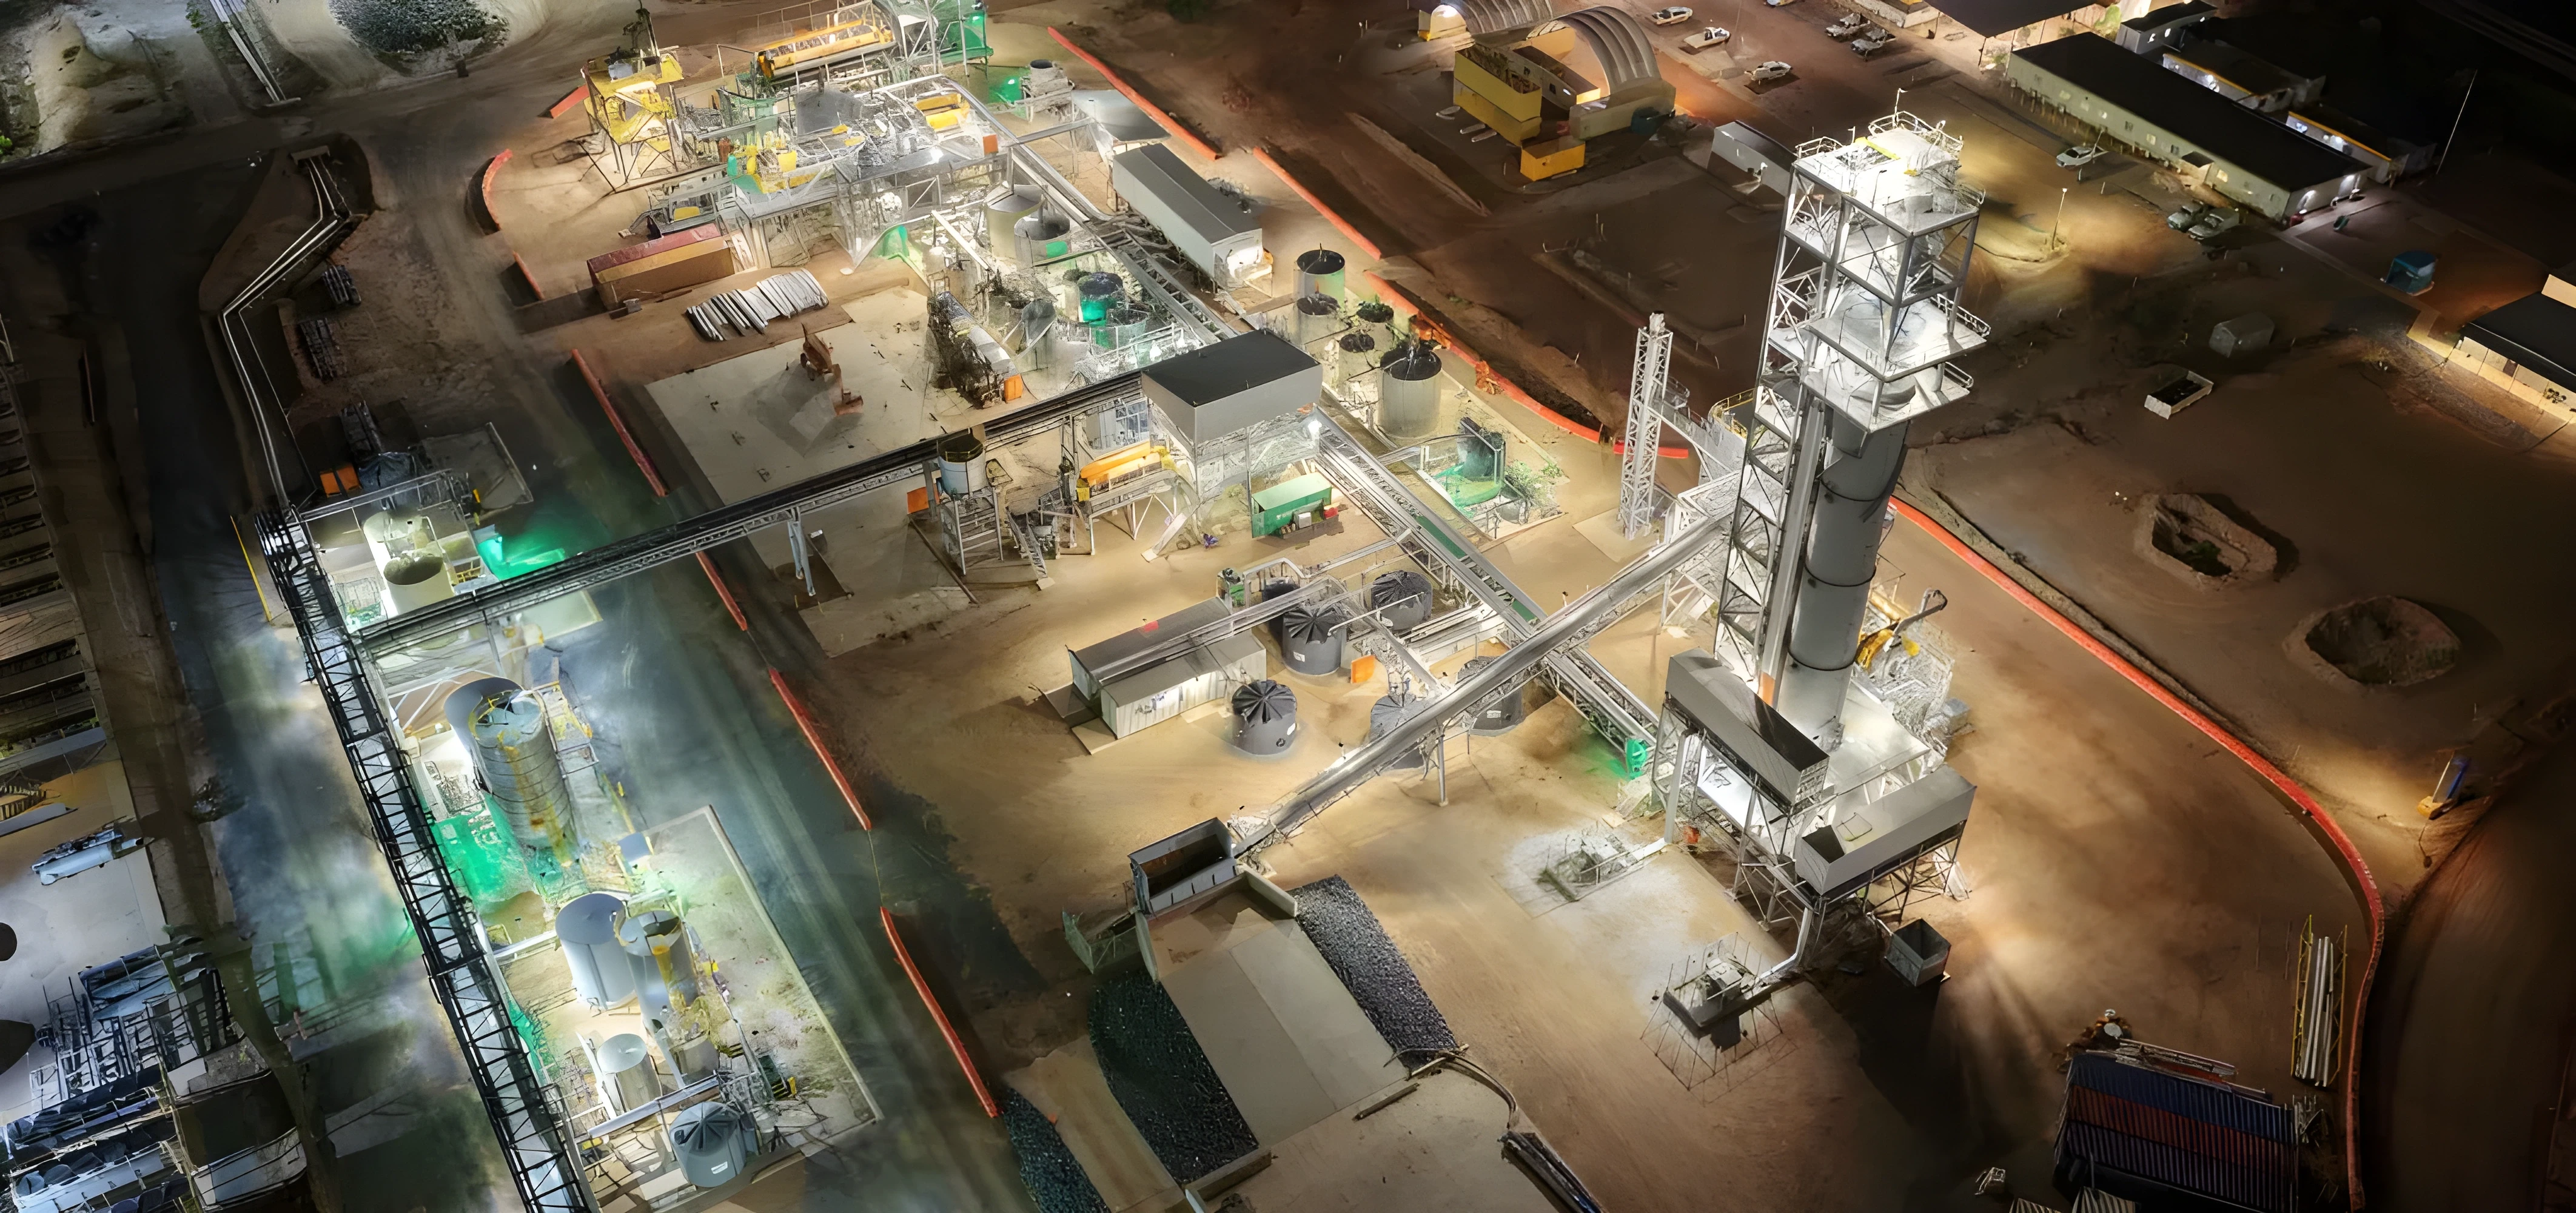
À Pilgangoora, l’Australie teste déjà une manière de retenir davantage de valeur avant l’exportation. Cette installation pilote doit convertir le spodumène en phosphate de lithium, plutôt que d’expédier immédiatement le concentré brut. Elle matérialise la tension centrale du partenariat avec l’Indonésie : les minerais sont complémentaires, mais les deux pays cherchent à localiser chez eux les étapes de transformation où se concentrent capital, technologie et emplois.

Photo : AMISOM Public Information · CC0 1.0 · traitement Austral.


[Analyse 03 / 06]
Blog Image

L’ENJEU

L’ENJEU

La relation est devenue concrète. Presque inexistante en 2023, l’Indonésie est devenue en 2025 le deuxième marché du spodumène australien, tandis que les deux gouvernements renforcent leur coopération sur les véhicules électriques, les investissements et les chaînes d’approvisionnement. Mais le commerce ne fixe pas encore la division industrielle du travail. L’Australie veut transformer davantage son lithium sur son territoire, tandis que l’Indonésie poursuit le même mouvement depuis le nickel. Les deux pays sont donc complémentaires dans le sous-sol, mais peuvent devenir concurrents dès que commence la transformation.
REPÈRE VISUEL
REPÈRE VISUEL

À Pilgangoora, l’Australie teste déjà une manière de retenir davantage de valeur avant l’exportation. Cette installation pilote doit convertir le spodumène en phosphate de lithium, plutôt que d’expédier immédiatement le concentré brut. Elle matérialise la tension centrale du partenariat avec l’Indonésie : les minerais sont complémentaires, mais les deux pays cherchent à localiser chez eux les étapes de transformation où se concentrent capital, technologie et emplois.

À Pilgangoora, l’Australie teste déjà une manière de retenir davantage de valeur avant l’exportation. Cette installation pilote doit convertir le spodumène en phosphate de lithium, plutôt que d’expédier immédiatement le concentré brut. Elle matérialise la tension centrale du partenariat avec l’Indonésie : les minerais sont complémentaires, mais les deux pays cherchent à localiser chez eux les étapes de transformation où se concentrent capital, technologie et emplois.

Photo : AMISOM Public Information · CC0 1.0 · traitement Austral.

EN BREF

01

Le corridor commercial existe désormais. L’Indonésie est passée d’un débouché presque inexistant pour le spodumène australien en 2023 au deuxième marché en 2025. Cette progression reste toutefois très loin de remettre en cause la domination chinoise dans les exportations australiennes.

Le corridor commercial existe désormais. L’Indonésie est passée d’un débouché presque inexistant pour le spodumène australien en 2023 au deuxième marché en 2025. Cette progression reste toutefois très loin de remettre en cause la domination chinoise dans les exportations australiennes.

02

La complémentarité s’arrête là où commence la politique industrielle. Canberra cherche à développer davantage de raffinage et de transformation en Australie, tandis que Jakarta poursuit la même logique depuis le nickel. Le partenariat doit donc répartir la valeur, pas simplement connecter deux minerais.

La complémentarité s’arrête là où commence la politique industrielle. Canberra cherche à développer davantage de raffinage et de transformation en Australie, tandis que Jakarta poursuit la même logique depuis le nickel. Le partenariat doit donc répartir la valeur, pas simplement connecter deux minerais.

03

La chaîne qui se développe en Indonésie est déjà multinationale. Groupes coréens, chinois et autres investisseurs asiatiques occupent des positions importantes dans les cellules et les matériaux. Une intégration Australie–Indonésie peut donc progresser sans produire une chaîne bilatéralement contrôlée.

La chaîne qui se développe en Indonésie est déjà multinationale. Groupes coréens, chinois et autres investisseurs asiatiques occupent des positions importantes dans les cellules et les matériaux. Une intégration Australie–Indonésie peut donc progresser sans produire une chaîne bilatéralement contrôlée.

CHIFFRES CLÉS

37 %

37 %

LITHIUM MONDIAL

Part approximative de l’Australie dans la production mondiale de lithium en 2024. L’USGS la classe au premier rang avec environ 37 % de la production recensée hors données américaines confidentielles.

62 %

62 %

NICKEL MONDIAL

Part estimée de l’Indonésie dans la production minière mondiale de nickel en 2024, confirmant sa position dominante dans l’amont de la chaîne de valeur des batteries.

10 GWh

10 GWh

CELLULES EN INDONÉSIE

Capacité initiale de HLI Green Power à Karawang, première grande usine indonésienne de cellules pour véhicules électriques.

ANALYSE

ANALYSE

Comment transformer une complémentarité géologique en chaîne industrielle lorsque chacun veut capter davantage de valeur ?

La complémentarité minérale est devenue un flux commercial

Sur une carte des ressources, l’association paraît presque évidente. L’Australie représentait environ 37 % de la production mondiale de lithium en 2024, principalement sous forme de roche dure, tandis que l’Indonésie représentait environ 62 % du nickel minier mondial. La proximité géographique ajoute à cette complémentarité une logique potentielle de chaîne régionale.

Depuis 2023, cette logique commence à se matérialiser. Le mécanisme bilatéral de coopération sur les véhicules électriques a été institutionnalisé et, en 2025, l’Indonésie est devenue le deuxième marché du spodumène australien. Le passage de la complémentarité théorique au commerce observable constitue une première étape réelle.

Elle ne doit pourtant pas être surinterprétée. Une grande majorité du spodumène australien reste historiquement orientée vers la Chine, où sont concentrées d’importantes capacités de conversion chimique. Devenir la deuxième destination à partir d’une base presque nulle constitue donc un signal de diversification, mais pas encore un déplacement structurel de la chaîne australienne.

C’est également pourquoi la croissance du commerce est un indicateur incomplet. Exporter un concentré exige une mine, un acheteur, un contrat et une chaîne logistique. Construire une chaîne industrielle exige en plus des milliards de capital, des procédés, de l’énergie, des normes, des compétences et des engagements de long terme. Le commerce peut ainsi progresser beaucoup plus vite que l’intégration productive.

Une batterie ne naît pourtant pas de deux minerais

La formule « lithium australien + nickel indonésien = batterie » masque précisément ce qui crée l’essentiel de la complexité industrielle. Le spodumène doit être converti en carbonate, hydroxyde ou autre composé de lithium. Le minerai de nickel doit passer par plusieurs étapes pouvant conduire au MHP, au sulfate puis au precursor Cathode Active Material. Ce n’est qu’ensuite que les branches peuvent converger vers le matériau actif de cathode, puis la cellule.

Cette précision technique modifie immédiatement l’analyse économique. Une usine indonésienne produisant du pCAM à partir de nickel local n’utilise pas nécessairement du lithium australien à ce stade. De même, une cargaison australienne de spodumène vers l’Indonésie ne dit pas encore où seront réalisées sa conversion chimique et les étapes suivantes.

L’intégration doit donc être observée à plusieurs niveaux. Le commerce existe déjà. Des investissements croisés commencent à apparaître. Une chaîne coordonnée supposerait ensuite que matières, transformations, standards et débouchés soient organisés conjointement. Un véritable système industriel intégré ajouterait R&D, formation, recyclage, technologie et capital sur la durée.

Cette grille évite de confondre proximité et intégration. Une matière première australienne peut entrer dans une installation située en Indonésie mais financée, équipée et exploitée par des acteurs chinois ou coréens avant d’être transformée en cellule destinée à un constructeur multinational. La production serait régionalisée sans devenir nécessairement bilatéralement maîtrisée.

Les deux pays veulent remonter la même chaîne

La difficulté vient précisément du fait que Canberra et Jakarta partagent le même objectif général. L’Australie ne souhaite pas rester un exportateur de concentrés. Sa National Battery Strategy et ses politiques sur les minerais critiques cherchent à développer raffinage, transformation et matériaux en Australie. Le Critical Minerals Production Tax Incentive offrira ainsi un crédit fiscal remboursable de 10 % sur certaines dépenses éligibles de transformation et de raffinage entre 2027-28 et 2039-40.

L’Indonésie applique une logique parallèle depuis le nickel. Sa politique de hilirisasi vise précisément à déplacer la valeur de l’extraction vers la métallurgie, les produits intermédiaires, les matériaux actifs et la fabrication. Le pays dispose désormais de capacités de cellules et attire des projets intégrés associant groupes indonésiens, chinois et coréens.

La question bilatérale devient donc celle de la localisation de chaque transformation. Exporter du spodumène permet à l’Indonésie de capter davantage de conversion. Exporter un composé de lithium déjà transformé permet à l’Australie de retenir une étape supplémentaire. Localiser ensuite CAM, cellules ou véhicules redistribue encore emplois, investissement, fiscalité et savoir-faire.

Cela explique pourquoi la géologie ne peut fixer seule une division optimale du travail. Les difficultés rencontrées par certaines raffineries australiennes montrent que posséder la ressource ne suffit pas à être compétitif dans la chimie suivante. À l’inverse, l’Indonésie dispose d’une base manufacturière, d’investissements déjà engagés et d’un marché aval plus important. La localisation se décide donc par les coûts, l’énergie, la technologie, le financement et les débouchés autant que par la mine.

La prochaine frontière est la coordination industrielle, pas le minerai

Les institutions bilatérales commencent justement à évoluer vers cette étape. La deuxième réunion du mécanisme EV s’est tenue en mai 2026, l’IA-CEPA fait l’objet d’une General Review et Katalis 2.0 a été lancé en juillet pour approfondir commerce et investissement entre les deux économies.

Mais un accord commercial ne détermine pas la rentabilité d’une usine. Il peut réduire certaines frictions, faciliter l’investissement ou rapprocher les standards. Il ne supprime ni le coût de l’électricité, ni celui du capital, ni les écarts de productivité, ni la volatilité des cours. Une chaîne peut être institutionnellement possible sans être industriellement rationnelle.

La technologie ajoute une incertitude supplémentaire. Les batteries LFP, qui n’utilisent pas de nickel, représentaient déjà près de la moitié du marché mondial des batteries EV en 2024 et dépassaient 55 % en 2025. L’Indonésie elle-même développe des capacités LFP. Une progression durable de cette chimie réduirait la centralité du nickel dans certaines applications sans remettre en cause celle du lithium.

Une chaîne Australie–Indonésie crédible devra donc être adaptable. Elle suppose non seulement des minerais, mais des contrats d’approvisionnement, des investissements croisés, une division explicite des étapes de conversion, des standards communs de traçabilité et des débouchés aval identifiés. Le corridor commercial deviendra véritablement une chaîne lorsque ce seront les actifs industriels, et plus seulement les cargaisons, qui relieront durablement les deux économies.

ANALYSE INDUSTRIELLE

Complémentaires à l’extraction, concurrents dans la transformation
AUSTRALIE–INDONÉSIE · BATTERIES ET MINERAIS CRITIQUES · CHAÎNE DE VALEUR · 2026

LECTURE

La complémentarité est forte à l’amont. L’Australie occupe une position dominante dans l’extraction du lithium, tandis que l’Indonésie domine celle du nickel. Mais cette spécialisation initiale ne détermine pas la localisation des étapes suivantes. Les deux pays cherchent désormais à capter davantage de raffinage, de transformation chimique et de fabrication sur leur territoire. L’Australie soutient explicitement le développement de capacités de transformation et de composants de batteries, tandis que l’Indonésie a fortement développé son raffinage du nickel. Le chevauchement devient ainsi plus marqué dans la transformation intermédiaire. L’Indonésie dispose déjà d’une capacité manufacturière plus avancée en aval, notamment avec 10 GWh de cellules de batteries opérationnels chez HLI Green Power. La relation bilatérale évolue donc progressivement d’une complémentarité entre ressources vers une concurrence sur la localisation de la valeur ajoutée.

SOURCE & MÉTHODE

La figure croise les politiques industrielles et les capacités documentées en Australie et en Indonésie sur huit étapes de la chaîne batterie, de l’extraction du lithium et du nickel jusqu’aux cellules et à l’assemblage de véhicules électriques. Les sources mobilisées comprennent notamment le Department of Industry, Science and Resources australien et le BKPM indonésien.

Le graphique utilise une échelle ordinale de position industrielle, de marginale à dominante. Il ne s’agit pas d’un score quantitatif. Les points pleins représentent des capacités observables, les points évidés des capacités en développement ou en pipeline. Les segments permettent de comparer les positions des deux pays à une même étape. Traitement sous Python avec NumPy et visualisation avec Matplotlib.

POINT DE BASCULE

Le point de bascule n’est pas le classement de l’Indonésie comme deuxième acheteur du spodumène australien. Ce seuil commercial est déjà franchi. L’intégration commencera réellement lorsqu’un même projet industriel reliera durablement une ressource australienne à des capacités de transformation en Indonésie, puis à un débouché identifié dans les matériaux, les cellules ou l’automobile. Le signal décisif sera donc moins une nouvelle hausse des exportations qu’un investissement capable d’organiser plusieurs étapes de la chaîne sous une même logique industrielle. Décision finale d’investissement, capitaux engagés, actifs en construction, contrats d’approvisionnement et débouchés de long terme permettraient alors de distinguer une simple diversification commerciale d’une intégration productive. Le projet de pCAM discuté avec Pure Battery Technologies constitue à ce titre un signal intéressant, puisqu’il pourrait introduire technologie ou capital australiens dans le milieu de chaîne indonésien. Il ne suffirait toutefois pas, à lui seul, à démontrer que lithium australien et nickel indonésien convergent effectivement dans une même chaîne de production.

CONDITION DE RÉVISION

CE QUI FERAIT CHANGER L’ANALYSE

Cette analyse repose sur l’idée que la complémentarité Australie–Indonésie est devenue commercialement réelle mais demeure industriellement incomplète, parce que la localisation des étapes intermédiaires reste disputée et que les technologies et capitaux de pays tiers conservent un rôle majeur. Cette lecture devra être révisée si apparaît un projet reliant explicitement lithium australien, nickel indonésien, fabrication de matériaux ou de cellules et débouché aval sous une même architecture contractuelle. Une telle opération marquerait le passage du commerce de matières premières à une chaîne productive plus intégrée. Elle devra également évoluer avec les politiques industrielles. Si le CMPTI améliore sensiblement la compétitivité de la conversion chimique australienne, le modèle pourrait privilégier un lithium davantage transformé en Australie avant d’alimenter les matériaux et cellules en Indonésie. À l’inverse, un développement massif du raffinage du lithium en Indonésie renforcerait la logique d’exportation directe de spodumène. Enfin, la chimie constitue une véritable variable de révision. Une progression plus rapide du LFP réduirait la valeur relative de la complémentarité fondée sur le nickel, tandis que des exigences plus fortes en matière de carbone et de traçabilité pourraient modifier la compétitivité des différentes localisations de transformation.

Cette analyse repose sur l’idée que la complémentarité Australie–Indonésie est devenue commercialement réelle mais demeure industriellement incomplète, parce que la localisation des étapes intermédiaires reste disputée et que les technologies et capitaux de pays tiers conservent un rôle majeur. Cette lecture devra être révisée si apparaît un projet reliant explicitement lithium australien, nickel indonésien, fabrication de matériaux ou de cellules et débouché aval sous une même architecture contractuelle. Une telle opération marquerait le passage du commerce de matières premières à une chaîne productive plus intégrée. Elle devra également évoluer avec les politiques industrielles. Si le CMPTI améliore sensiblement la compétitivité de la conversion chimique australienne, le modèle pourrait privilégier un lithium davantage transformé en Australie avant d’alimenter les matériaux et cellules en Indonésie. À l’inverse, un développement massif du raffinage du lithium en Indonésie renforcerait la logique d’exportation directe de spodumène. Enfin, la chimie constitue une véritable variable de révision. Une progression plus rapide du LFP réduirait la valeur relative de la complémentarité fondée sur le nickel, tandis que des exigences plus fortes en matière de carbone et de traçabilité pourraient modifier la compétitivité des différentes localisations de transformation.

À SURVEILLER

01

01

La destination réelle du spodumène

Le volume exporté vers l'Indonésie ne suffira plus. Il faudra identifier les acheteurs, les installations auxquelles le minerai est destiné et surtout la transformation réellement effectuée après son arrivée. C'est ce qui permettra de distinguer diversification commerciale et restructuration industrielle.

Le volume exporté vers l'Indonésie ne suffira plus. Il faudra identifier les acheteurs, les installations auxquelles le minerai est destiné et surtout la transformation réellement effectuée après son arrivée. C'est ce qui permettra de distinguer diversification commerciale et restructuration industrielle.

02

Pure Battery Technologies et les investissements croisés

FID, montant final, partenaires, localisation, origine du MHP, source du lithium et contrats clients permettront de savoir si le projet envisagé devient un véritable actif reliant les deux économies plutôt qu'une simple présence technologique australienne en Indonésie.

FID, montant final, partenaires, localisation, origine du MHP, source du lithium et contrats clients permettront de savoir si le projet envisagé devient un véritable actif reliant les deux économies plutôt qu'une simple présence technologique australienne en Indonésie.

03

Critical Minerals Production Tax Incentive

À partir de 2027-28, le crédit fiscal de 10% peut modifier l'arbitrage économique entre exporter du concentré et conserver une étape supplémentaire de transformation en Australie. Son effet réel devra être observé dans les décisions d'investissement plutôt que dans son seul coût budgétaire.

À partir de 2027-28, le crédit fiscal de 10% peut modifier l'arbitrage économique entre exporter du concentré et conserver une étape supplémentaire de transformation en Australie. Son effet réel devra être observé dans les décisions d'investissement plutôt que dans son seul coût budgétaire.

04

Chimies de batteries et révision d'IA-CEPA

La progression relative du NMC et du LFP déterminera la valeur future de la composante nickel. La General Review d’IA-CEPA montrera parallèlement si la coopération bilatérale produit de nouveaux instruments sur l’investissement, les standards, les compétences et les minerais critiques.

La progression relative du NMC et du LFP déterminera la valeur future de la composante nickel. La General Review d’IA-CEPA montrera parallèlement si la coopération bilatérale produit de nouveaux instruments sur l’investissement, les standards, les compétences et les minerais critiques.