


EN BREF
01
02
03
CHIFFRES CLÉS
INVESTISSEMENTS PRÉVUS
Capital Expenditure inscrit dans les Water Services Delivery Plans sur la prochaine décennie. Il s’agit d’une trajectoire d’investissement, non de dépenses déjà réalisées.
POPULATION COUVERTE
Part estimée de la population qui devrait être desservie par des organisations de type CCO selon les structures retenues par les collectivités.
LEVIER FINANCIER
Niveau maximal de dette rapportée aux revenus opérationnels auquel une water CCO éligible peut accéder auprès de LGFA sous réserve de ses critères prudentiels.
L’eau reste locale mais ne peut plus rester financièrement indistincte
Local Water Done Well ne revient pas au fonctionnement antérieur des services municipaux. Les collectivités conservent une latitude importante sur leur organisation, mais l’eau doit désormais être beaucoup plus clairement identifiable dans les comptes, les revenus, les investissements et les trajectoires financières. L’autonomie institutionnelle subsiste, tandis que l’opacité économique devient plus difficile à conserver.
Cette transformation répond à une contrainte simple. Lorsqu’un réseau reste entièrement intégré au bilan d’un council, chaque nouvel emprunt destiné aux canalisations entre en concurrence avec les routes, équipements publics ou autres investissements locaux. Une organisation séparée peut au contraire adosser sa dette à ses propres revenus et étaler dans le temps le financement d’actifs utilisés pendant plusieurs décennies.
Le gain est donc d’abord celui de la finançabilité. Une capacité d’endettement supplémentaire ne réduit ni le prix du béton ni celui d’une station d’épuration. Elle modifie le calendrier du financement et la manière dont le coût est réparti entre générations d’usagers. L’organisation doit ensuite produire des revenus suffisants pour exploiter les actifs, payer les intérêts et financer leur renouvellement.
C’est pourquoi la réforme tend à transformer progressivement l’eau en véritable utility économique : actifs identifiés, revenus isolés, dette propre, programme d’investissement et indicateurs de performance. La modification juridique n’est qu’un instrument. Le changement plus profond réside dans la construction d’une économie du service beaucoup plus lisible.
L’incitation financière produit une consolidation que la loi n’impose pas
Le mécanisme est particulièrement visible dans les choix effectués par les collectivités. La loi permet de conserver les services en interne. Pourtant, une majorité de la population devrait être desservie par des CCO, souvent communes à plusieurs councils. La consolidation devient ainsi une option financièrement attractive plutôt qu’une frontière administrative imposée par Wellington.
Waikato Waters en fournit un cas presque expérimental. Six collectivités demeurent politiquement distinctes mais ont placé leurs services d’eau dans une organisation commune. Son plan prévoit environ 757 M NZD de dépenses en capital et près de 297 M NZD de nouvelle dette d’ici 2034. La fragmentation politique demeure tandis que la capacité financière et opérationnelle est mutualisée.
À Auckland, Watercare illustre une forme encore plus avancée de séparation financière. Depuis juillet 2025, l’opérateur emprunte en son nom propre. Sur son premier exercice complet, il indique avoir levé environ 1,5 Md NZD sur les marchés de dette, engagé près de 960 M NZD d’investissements et porté son programme décennal de capital à environ 15,2 Md NZD.
Ces cas montrent pourquoi la question n’est pas simplement celle de la taille. La réforme cherche à créer des organisations capables de mutualiser revenus, compétences et risques, puis de financer de longues trajectoires d’investissement comme des entreprises d’infrastructure. L’échelle recherchée devient financière et opérationnelle avant d’être politique.
Plus d’autonomie financière impose davantage de discipline réglementaire
Une utility bénéficiant de revenus captifs et d’une capacité d’emprunt accrue pourrait investir trop peu, investir inefficacement ou transférer excessivement ses coûts aux usagers. La séparation financière appelle donc son contrepoids : la régulation économique. Depuis février 2026, la Commerce Commission applique de nouvelles obligations nationales d’information aux services d’eau concernés.
Les fournisseurs doivent progressivement rendre plus visibles leurs revenus, dépenses, prix, valeur des actifs, programmes d’investissement et performances. Cette information doit permettre des comparaisons et, dans certains cas, une régulation plus poussée. Watercare doit ainsi entrer à partir de 2028 dans un premier véritable régime price-quality, associant revenus autorisés, investissements et qualité du service.
Cette architecture modifie la frontière entre local et national. Les collectivités peuvent encore choisir la forme de leur fournisseur, mais une part croissante des standards sanitaires, environnementaux, financiers et de reporting est définie dans un cadre commun. L’État centralise moins les actifs que les règles selon lesquelles ces actifs doivent être financés, observés et évalués.
Le dispositif reste par ailleurs dual. Taumata Arowai conserve principalement les fonctions liées à la qualité, à l’environnement et aux standards techniques. La Commerce Commission traite davantage des prix, revenus, investissements et intérêts des consommateurs. Leur memorandum actualisé en juin 2026 vise à coordonner ces deux dimensions.
Le véritable test commence lorsque la dette doit devenir du réseau
La nouvelle capacité financière ne constitue qu’une première étape. Les Water Services Delivery Plans représentent près de 48 Md NZD d’investissements prévus en dix ans et pourraient nécessiter environ 9 000 emplois supplémentaires. Même avec un bilan solide, il faut encore disposer d’ingénieurs, d’entreprises, d’opérateurs, de matériels et de systèmes de gestion d’actifs capables d’exécuter cette trajectoire.
Wellington fournit déjà un rappel de cette limite. Tiaki Wai a pris en charge les services métropolitains en juillet 2026, mais la Commerce Commission lui applique une surveillance renforcée portant notamment sur l’asset management, l’investissement et les performances. Une organisation plus grande n’est pas automatiquement une organisation mieux gérée.
L’abordabilité constitue l’autre limite. Une utility peut devenir financièrement soutenable parce que ses tarifs lui procurent les revenus nécessaires au remboursement de la dette. Cela ne signifie pas que ces tarifs soient faciles à supporter pour les ménages. Soutenabilité du fournisseur et abordabilité pour l’usager sont deux questions différentes.
Le succès de Local Water Done Well ne pourra donc pas être mesuré au nombre de CCO constituées. Il faudra observer ce que leur nouvelle capacité financière produit réellement : investissements livrés, réduction des fuites et débordements, conformité accrue et qualité du service, rapportés aux revenus et aux tarifs nécessaires pour les financer.
ANALYSE INSTITUTIONNELLE
LECTURE
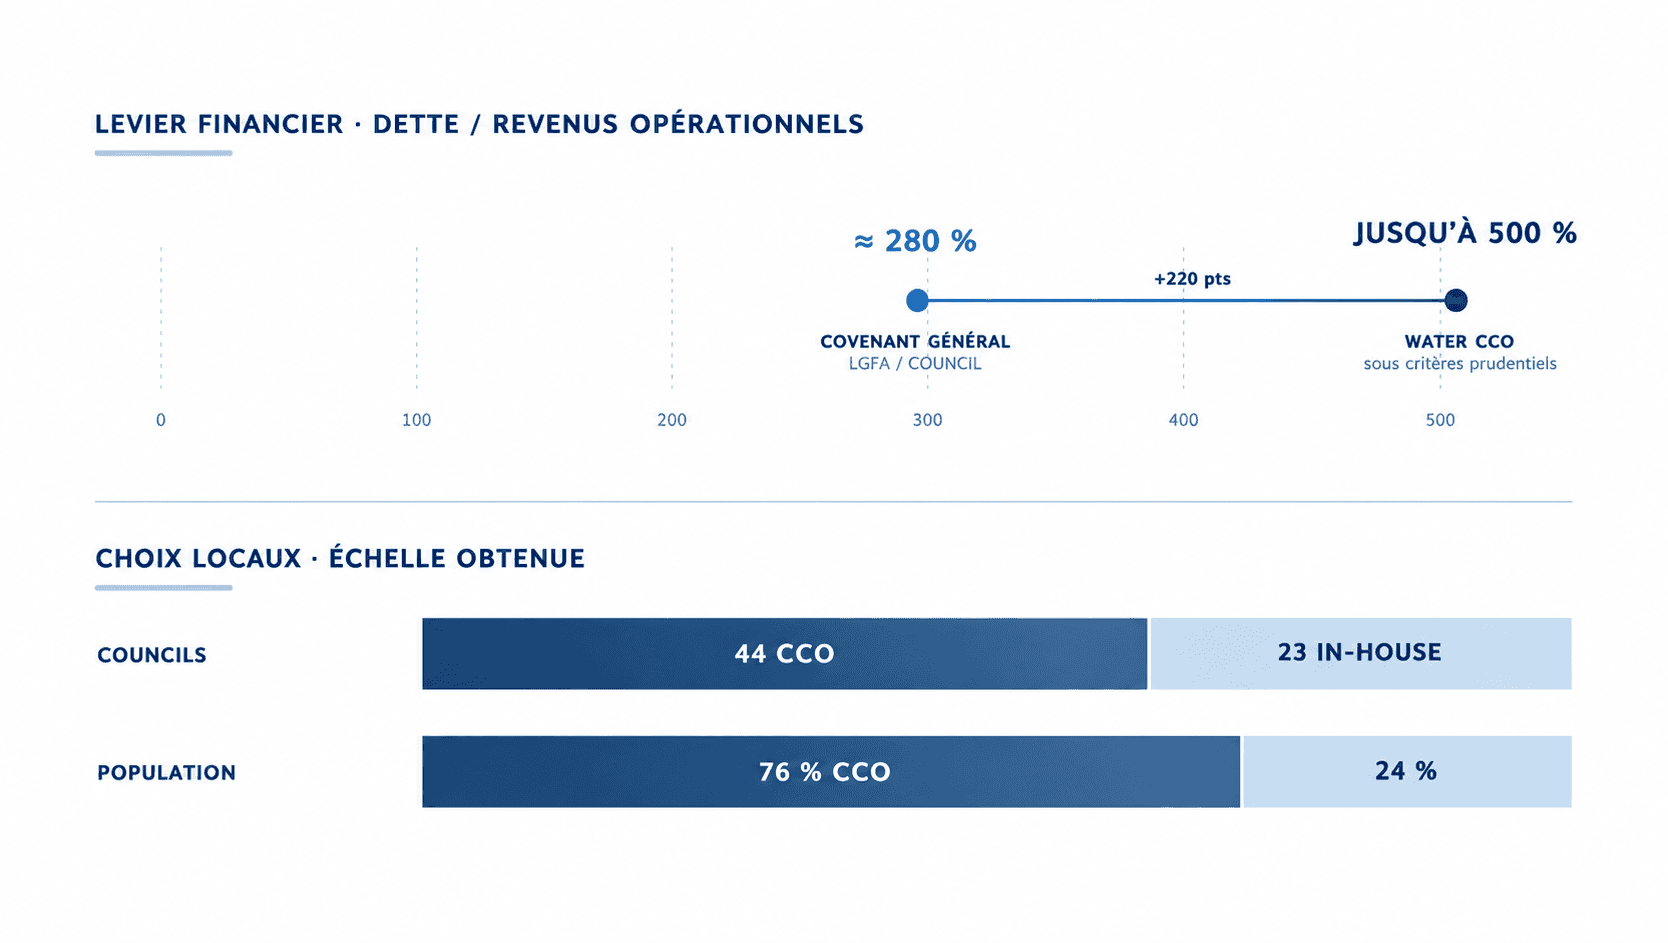
La réforme néo-zélandaise cherche à augmenter la capacité d’investissement sans imposer un modèle organisationnel unique. Pour les councils, le covenant général de dette nette sur revenus se situe autour de 280 %. Les water CCO peuvent accéder à un levier allant jusqu’à 500 % des revenus opérationnels, sous réserve de critères prudentiels. La séparation organisationnelle ouvre ainsi davantage de capacité de financement sans imposer juridiquement la consolidation. Les collectivités conservent pourtant leur choix de gouvernance. 44 councils ont retenu un CCO et 23 une gestion in-house, tandis que les CCO couvriront environ 76 % de la population. L’échelle est donc obtenue principalement par des structures mutualisées, sans supprimer la possibilité d’une gestion locale directe.
SOURCE & MÉTHODE
Données issues de la New Zealand Local Government Funding Agency pour les covenants financiers et du gouvernement néo-zélandais pour les choix de modèles de gestion. Le premier panneau compare le cadre de dette applicable aux councils avec la capacité offerte aux water CCO. Le second rapproche le nombre de councils par modèle et la part de population couverte.
Les deux parties utilisent des unités différentes et ne constituent pas un indicateur composite. Elles permettent de lire conjointement capacité financière et choix institutionnel. Traitement sous Python avec NumPy et visualisation avec Matplotlib.
POINT DE BASCULE
CONDITION DE RÉVISION
À SURVEILLER
02
03
04